


 Aidas Užkuraitis
Strateginių naftos atsargų mažėjimo priežastys
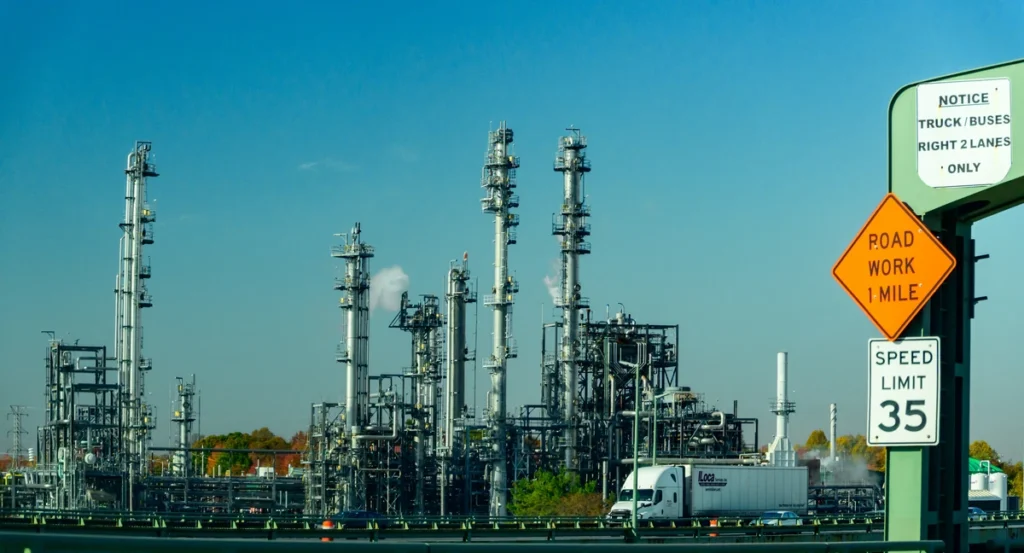
Jungtinių Valstijų strateginės naftos atsargos sumažėjo iki 304,8 mln. barelių, kas yra mažiausias lygis nuo 1983 metų. Per pastarąją savaitę atsargos sumažėjo 2,8 mln. barelių, o per metus – daugiau nei 98 mln. barelių. Pagrindinė šio sumažėjimo priežastis – tiekimo sutrikimai Artimuosiuose Rytuose ir laivybos apribojimai Hormūzo sąsiauryje, kuris yra vienas svarbiausių energetikos transporto kelių pasaulyje. Iki konflikto per šį sąsiaurį kasdien buvo gabenama apie 20 mln. barelių naftos, sudarančių apie ketvirtadalį jūra transportuojamos pasaulio naftos.
Tarptautinės reakcijos ir JAV vaidmuo rinkos stabilizavime
Siekiant stabilizuoti pasaulinę naftos rinką, Tarptautinės energetikos agentūros narės nusprendė į rinką išleisti 400 mln. barelių avarinių atsargų. JAV dalis sudaro 172 mln. barelių, kuriuos planuota pateikti rinkai per maždaug 120 dienų. Šios atsargos buvo naudojamos, kad naftos perdirbimo įmonės nepritrūktų žaliavos, o degalų kainų augimas būtų bent iš dalies sušvelnintas.
Ar JAV gresia naftos stygius?
Šiuo metu JAV netrukus negręsia naftos trūkumas, nes šalis yra viena didžiausių naftos gamintojų pasaulyje ir turi daugiau nei 400 mln. barelių komercinių žalios naftos atsargų. Tačiau strateginis rezervas nėra skirtas kasdieniam vartojimui, o ekstremalioms situacijoms, tokioms kaip karai, stichinės nelaimės ar dideli tiekimo sutrikimai. Kuo mažiau naftos lieka strateginiame rezerve, tuo silpnesnė tampa apsauga nuo galimų krizinių situacijų. Pavyzdžiui, jei būtų pažeista svarbi energetikos infrastruktūra ar sutriktų kitas transporto maršrutas, JAV būtų sunkiau greitai pateikti rinkai didelį papildomą kiekį žaliavos.
Galimos pasekmės pasaulio naftos rinkai
Mažėjančios JAV strateginės naftos atsargos yra svarbus signalas finansų ir žaliavų rinkoms. Prekybininkai vertina ne tik dabartinę naftos gavybą, bet ir didžiųjų valstybių galimybes reaguoti į naujas krizines situacijas. Silpnesnė strateginė „pagalvė“ gali sustiprinti naftos kainų svyravimus. Net žinia apie naujas atakas, tanklaivių judėjimo ribojimą ar nesėkmingas derybas gali paskatinti staigų naftos brangimą. Tai ypač paveiktų šalis, kurios beveik visą naftą importuoja ir neturi didelių avarinių atsargų, pavyzdžiui, Azijos ekonomikas, priklausančias nuo Persijos įlankos tiekėjų.
Platesnis ekonomikos poveikis
Naftos kainų šuolis pirmiausia atsispindi degalų kainose, tačiau jo poveikis yra platesnis. Brangesnis kuras didina krovinių gabenimo, žemės ūkio, statybų, aviacijos ir pramonės sąnaudas, kurios vėliau atsispindi prekių ir paslaugų kainose. Tai gali lemti maisto, siuntų pristatymo, lėktuvų bilietų ir kasdienių paslaugų brangimą. Be to, didėja infliacijos rizika, o jei energijos kainos ilgą laiką išliktų aukštos, centriniams bankams būtų sunkiau mažinti palūkanų normas. Tokiu atveju energetikos krizė stabdytų ne tik vartojimą, bet ir investicijas bei visos pasaulio ekonomikos augimą.
Hormūzo sąsiaurio svarba energetikos saugumui
Vienas svarbiausių veiksnių artimiausiais mėnesiais bus laivybos per Hormūzo sąsiaurį atkūrimas. Nors alternatyvūs vamzdynai gali pakeisti tik dalį įprastai šiuo maršrutu gabenamos naftos, ilgalaikis sąsiaurio uždarymas būtų labai sunkiai kompensuojamas. Jei tanklaivių eismas normalizuosis ir Artimųjų Rytų gamintojai atkurs gavybą, naftos rinkos įtampa galėtų palaipsniui mažėti. Tačiau nauja konflikto eskalacija reikštų papildomą spaudimą kainoms ir spartesnį strateginių atsargų naudojimą.
Išvados apie pasaulio energetikos rinkos ateitį
Svarbiausia naujiena – ne tik tai, kad JAV strateginių naftos atsargų likutis yra mažesnis nei bet kada per pastaruosius keturis dešimtmečius, bet ir tai, kad pasaulio energetikos rinka praranda vieną svarbiausių priemonių, padedančių sušvelninti didelius tiekimo sukrėtimus. Tai gali lemti didesnį kainų nestabilumą ir didesnę riziką ekonomikai, ypač jei geopolitinė situacija Artimuosiuose Rytuose ir toliau išliks įtempta.


